
分享|建筑垃圾的"重生"困局:新规落地,谁在为污染买单?
文章导读
每年20多亿吨,这是中国城市建筑垃圾的年产生量。
这个数字有多大?如果用载重30吨的卡车来运,车队能从地球排到月球来回三趟。更关键的是,这些曾经的"城市矿产",大部分并没有真正实现"重生"——它们要么被偷偷倒进了城郊的山沟,要么被简单填埋,真正变成再生建材的比例,还不到发达国家的一半。
2025年以来,从《固体废物综合治理行动计划》到《建筑垃圾污染控制技术规范》,一系列新规密集落地,政策层面已经搭好了完整的法律框架。但在真实的市场里,建筑垃圾资源化为什么还是这么难?
20亿吨建筑垃圾,到底去哪了?
先把一个最基本的问题说清楚:我们说的"建筑垃圾",到底是什么?
按照《固体废物污染环境防治法》的定义,建筑垃圾是指建设单位、施工单位新建、改建、扩建和拆除各类建筑物、构筑物、管网等,以及居民装饰装修房屋过程中所产生的弃土、弃料和其他固体废物。
换句话说,它不只是工地上的混凝土块——拆楼产生的碎砖烂瓦、装修剩下的板材废料、挖地铁挖出来的渣土,统统都算。
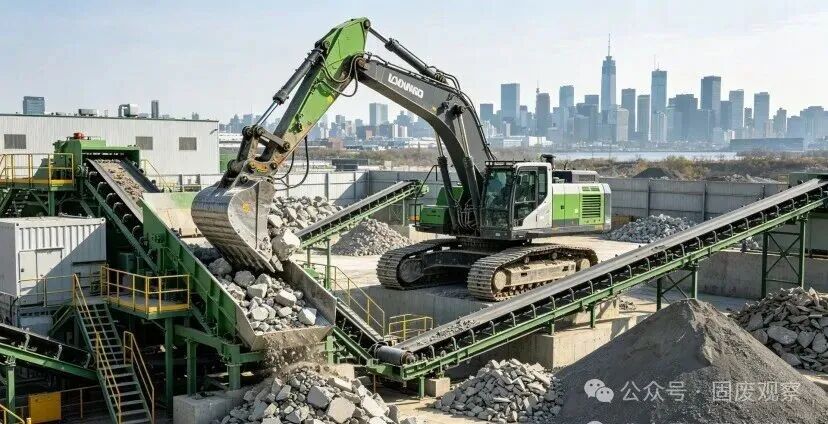
图1:现代化建筑垃圾资源化处理工厂(示意图)
这些垃圾最终流向哪里?目前主要有三条路:
第一条路是正规资源化利用。经过破碎、分拣、筛分,变成再生骨料、再生砖、再生路面材料,重新回到建筑行业。这条路最理想,但也是占比最低的。
第二条路是合规填埋。运到政府批准的消纳场,一层层压实覆土。这是目前最主要的去处,但填埋场的容量正在快速消耗,而且占用土地资源。
第三条路,也是最让人头疼的——非法偷倒。城郊的空地、河道边、废弃矿坑,经常一夜之间就多了一堆建筑垃圾。生态环境部2025年底通报的案例里,仅北京平谷一个区,就有8家临时处置场所中3家存在越界堆放问题,有的甚至侵占了农用地。
法律框架已经搭好:三部新规背后的信号
很多人以为建筑垃圾治理"没法可依",这其实是个误解。事实上,从法律到行政法规再到技术标准,整个制度体系在2025—2026年已经基本成型。
第一层是法律基础。《中华人民共和国固体废物污染环境防治法》专门设了"建筑垃圾污染环境防治"一章,第六十条明确要求县级以上地方政府"建立建筑垃圾分类处理制度";第六十三条规定工程施工单位必须"编制建筑垃圾处理方案"并报备案;第一百一十一条更是直接定了罚则——擅自倾倒、堆放建筑垃圾的,最高可以罚到一百万元。
第二层是国家级行动方案。2025年12月,国务院印发《固体废物综合治理行动计划》(国发〔2025〕14号),其中第十四条直接点题:"深入推进建筑垃圾专项整治",要求"依法从严从重从速查处一批典型案件"。这不是一般性的工作指导,而是带着执法力度要求的专项行动。
第三层是专门的行业指导意见。2025年6月,国办转发住建部《关于进一步加强城市建筑垃圾治理的意见》(国办函〔2025〕57号),给出了一个明确的量化目标:到2027年,全国地级及以上城市建筑垃圾平均资源化利用率达到50%以上。
第四层是技术标准。2026年3月1日正式实施的《建筑垃圾污染控制技术规范》(HJ 1462—2026),是生态环境部首次发布的建筑垃圾污染控制专项标准。从产生收集、贮存运输到利用处置,每个环节的污染控制要求都写得明明白白——这意味着以后验收、环评、执法,都有了统一的技术尺子。
四部文件串起来看,信号非常清楚:建筑垃圾治理已经从"喊口号"进入"真执法"的阶段。
为什么资源化利用率上不去?三个核心变量
政策年年出,目标定得也不低,但为什么我们的建筑垃圾资源化利用率,跟欧美国家90%以上的水平还差着一大截?
问题不是出在某一个环节,而是三个核心变量同时卡着脖子。
第一个变量:成本倒挂。建筑垃圾资源化处理厂建起来,设备投入动辄几千万,运营成本也不低。但再生出来的骨料、砖块,卖得比天然砂石还贵——因为天然砂石开采成本太低了。市场价格信号不扭转,企业光靠政策补贴,很难持续。
这就形成了一个怪圈:政府补贴建厂,企业生产再生建材,但没人愿意买,最后又堆回了堆场。
第二个变量:前端分类。建筑垃圾资源化的前提是分类——混凝土归混凝土,木材归木材,危险废物单独处理。但现实是,工地上拆下来的建筑垃圾经常是混在一起的,装修垃圾更是五花八门,里面还可能混着油漆桶、胶粘剂这类危险废物。
前端分不好,后端就得花更高的成本去分拣,分拣不干净,再生产品的质量就上不去,最后又卖不上价——这是一个连锁反应。
第三个变量:设施布局。城市更新产生的建筑垃圾是碎片化的,这里拆一栋楼,那里修一条路,量都不大。但资源化处理厂是重资产,必须集中、上规模才能盈利。
产出是分散的,处理是集中的,中间的运输成本就上去了。如果处置设施离得远,企业一算账,发现还不如偷偷找个地方倒了划算——这就是为什么偷倒问题屡禁不止的经济根源。
再生建材没人要?市场机制的真问题
说到再生建材,很多人的第一反应是:"再生砖能用吗?质量靠不靠谱?"
这种担心完全可以理解。事实上,只要工艺到位,再生骨料的强度、耐久性完全可以满足普通建材的标准。问题不在技术,而在市场信任。
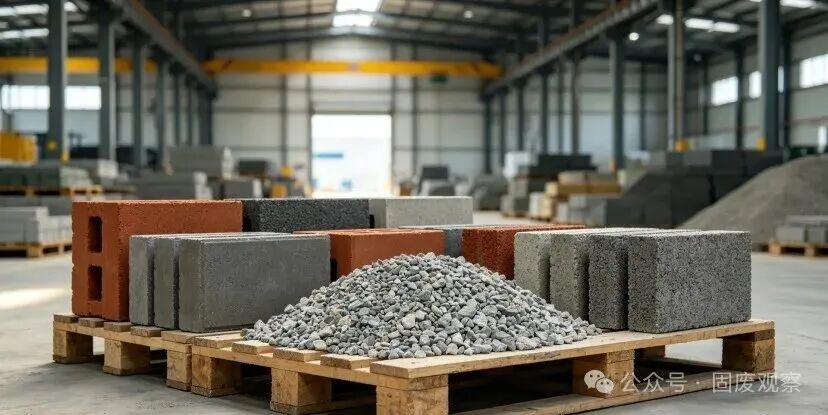
图2:各类建筑垃圾再生建材产品(示意图)
现在的尴尬局面是:政府工程里,已经有政策要求一定比例使用再生建材;但在房地产开发商那边,再生材料的接受度还很低。开发商担心什么?怕业主质疑"用再生材料就是偷工减料",怕验收出问题,怕后期维权。
这种信任成本,最后又转嫁到了价格上——再生建材要么靠政府买单,要么就卖不出去。
《意见》里专门提到要"推进建筑垃圾资源化利用产品认证",本质上就是想解决这个信任问题。有了统一的认证标识,再生建材的质量就有了官方背书,市场接受度才有可能慢慢打开。
但认证只是第一步。真正要让市场跑起来,还需要两个东西:一是天然砂石的开采成本要真正反映环境代价,二是再生建材的应用场景要从"政府工程"扩展到"普通民用"。
偷倒乱堆屡禁不止,监管为什么这么难?
聊完了市场,再说说最直观的问题:为什么偷倒建筑垃圾,怎么罚都罚不住?
答案其实很简单——违法成本太低,执法成本太高。
偷倒一车建筑垃圾,运输费加上倒卸成本,可能也就几百块钱。但如果走正规消纳场,光处置费可能就要上千。差价这么大,自然有人铤而走险。
而执法端呢?偷倒往往发生在凌晨、深夜,地点又偏僻,监控覆盖不到。等执法人员赶到现场,卡车早就跑没影了。就算抓到了,取证也很难——你怎么证明这堆垃圾是谁倒的?
新政策的思路,是从"事后抓"转向"全程管"。电子联单制度要求每一批建筑垃圾从产生到消纳都要有记录,GPS监控追踪运输车辆路线,跨部门联合执法实现信息共享。
这套体系如果真能落地,偷倒的空间会被大幅压缩。但问题是,不同城市的数字化水平不一样,部门之间的数据打通也需要时间。从"有制度"到"真管用",中间还有很长的路要走。
判断建筑垃圾项目靠不靠谱,看这三个指标
如果你是这个行业的从业者,或者正在关注这个赛道的投资机会,怎么判断一个建筑垃圾资源化项目是不是真有前景?
记住三个核心指标:
第一看本地政策执行力度。不是看地方政府发了多少文件,而是看它有没有真的在罚偷倒、有没有真的在推再生建材应用。政策执行力度,直接决定了企业能不能拿到稳定的货源,也决定了再生建材能不能卖出去。
第二看项目的布局半径。资源化处理厂最忌讳"建在没人的地方"。它服务的建筑垃圾产生半径最好在50公里以内,超过这个距离,运输成本就会吃掉利润。选址靠近城市更新密集区,比靠近原料产地重要得多。
第三看产品的下游出路。最危险的项目是什么?建了个破碎厂,产出一堆再生骨料,但不知道卖给谁。真正靠谱的项目,一定是上下游打通的——要么和政府工程绑定,要么和建材生产企业形成长期合作,要么自己就有深加工能力,能把骨料变成高附加值的再生砖、再生砌块。
这三个指标看起来简单,但真能同时满足的项目,其实不多。
2万亿市场的真正考题
按照行业预测,到"十五五"末期,我国固废处理市场规模将突破2万亿元,其中资源化利用的占比要超过60%。建筑垃圾作为固废里的大头,这个赛道的空间毋庸置疑。
但空间大不代表好做。从20亿吨的存量压力,到50%资源化率的政策目标,中间隔着的是成本、市场、监管三重考题。
法律框架已经搭好了,技术标准也有了,剩下的,是真刀真枪的执行和市场的慢慢磨合。
建筑垃圾的"重生",不是建几个工厂就能完成的——它需要整个建筑行业的价值重估,需要市场真正认可"变废为宝"的价值。
这个过程不会太快,但方向已经很清楚了。
合作咨询:15959020898
公司电话:0591-83307966
通讯地址:福州市鼓楼区北环中路18号恒力博纳广场1号楼20层


